

 Download PDF
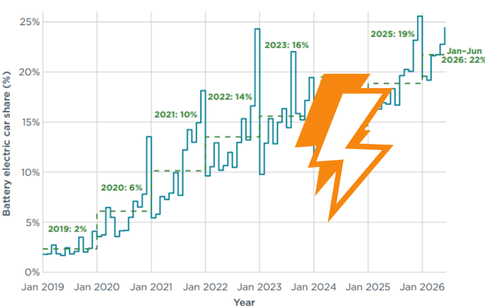
La transizione verso la mobilità sostenibile in Europa segna un altro importante passo avanti. Secondo i dati pubblicati dall’ICCT (International Council on Clean Transportation) nel report European Car Market Monitor, la prima metà del 2026 ha confermato una crescita solida e costante delle immatricolazioni di veicoli elettrici a batteria (BEV) in tutto il continente.
I dati delineano un panorama chiaro: l’elettrificazione del parco circolante si stima sempre più come elemento centrale per le strategie industriali e per il raggiungimento dei target ambientali europei.
I numeri chiave: una quota di mercato in costante crescita
Nei primi sei mesi del 2026, la quota di mercato delle auto 100% elettriche (BEV) in Europa ha raggiunto il 22%. Un incremento significativo rispetto al 17% registrato nello stesso periodo del 2025 (+5 punti percentuali), sostenuto da un aumento dei volumi di vendita vicina al 35% su base annua. Se la tendenza generale è positiva, la penetrazione della mobilità elettrica evidenzia tuttavia velocità differenti a seconda dei singoli contesti nazionali:
I pionieri del Nord Europa: La Norvegia si conferma in testa con una quota di BEV che sfiora la totalità delle nuove immatricolazioni (98%). Straordinaria la crescita della Danimarca, che balza all’80% (+16 punti percentuali rispetto al 2025). Seguono con quote superiori al 35% Finlandia, Islanda, Svezia, Paesi Bassi e Belgio.
I grandi mercati continentali: La Francia guida la transizione tra i grandi volumi con il 28% di quota elettrica, seguita dalla Germania al 26% (in crescita di 8 punti rispetto al 2025).
L’Europa meridionale ed orientale: Più cauta l’adozione in mercati come la Spagna (10%) e l’Italia (8%), mentre la Polonia si attesta al 5%.
Come rispondono i Big dell’Automotive
Dall’analisi delle performance dei principali gruppi automobilistici emergono strategie industriali ben definite:
- BMW Group guida la classifica tra i maggiori produttori europei, con i veicoli elettrici che rappresentano il 28% delle sue vendite complessive nei primi sei mesi dell’anno.
- Mercedes-Benz Group, Hyundai Group e Renault Group mostrano progressi consistenti, incrementando tutti la propria penetrazione BEV. Notevole la progressione di Toyota Group, che più che raddoppia la propria quota di veicoli a batteria passando dal 4% al 10%.
- Volkswagen Group mantiene la leadership per quota di mercato complessiva (26%), registrando una quota BEV del 19%.
Normative sulle emissioni e obiettivi CO2
Il rispetto delle soglie di emissione europee per il periodo 2025–2027 vede la maggior parte dei pool di costruttori (tra cui BYD, Tesla, Mercedes-Benz, Toyota, BMW e Kia) in linea con i target previsti. Più complessa la posizione del gruppo Volkswagen, chiamato a colmare un divario di circa 7 g CO2/km per rientrare nei parametri di conformità sanciti dalla normativa europea.
Considerazioni per il futuro del settore
I dati della prima metà del 2026 dimostrano come la transizione verso la mobilità a zero emissioni sia ormai una realtà consolidate sul mercato continentale. Tuttavia, il divario tra i Paesi dell’Europa settentrionale e i mercati del Sud ed Est Europa evidenzia l’importanza di politiche infrastrutturali, incentivi mirati e pianificazione della rete di ricarica per garantire uno sviluppo omogeneo ed equo su tutto il territorio europeo.